

ING Mobil
tarafından ING Turkey
4,8
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,8
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
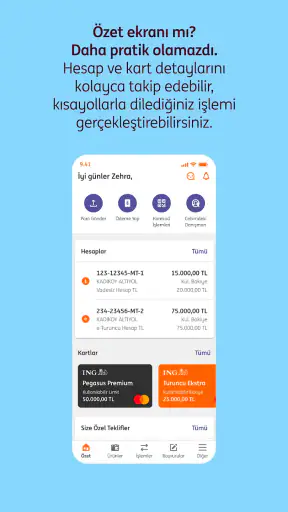
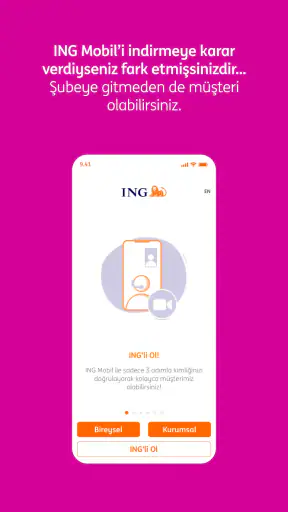
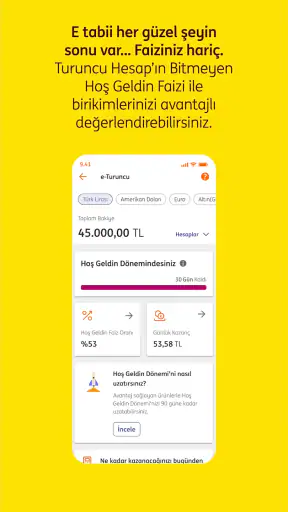
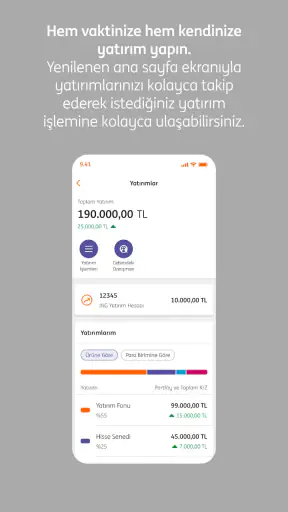
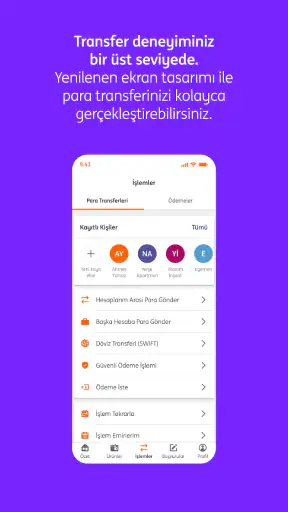
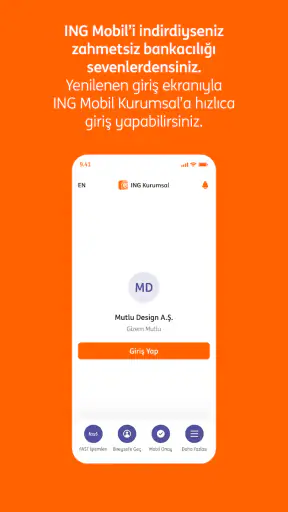
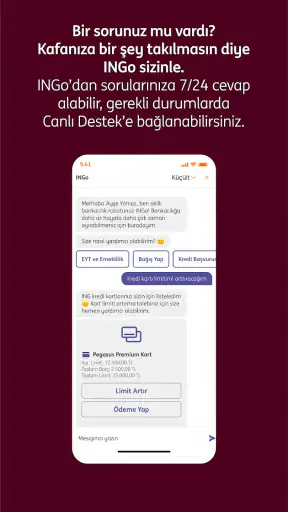
 Analiz eden: Getfullapps
ING Mobil’i ilk kez açacak biri için en rahat başlangıç, uygulamadan ne beklediğini netleştirmek: Bu, telefondan günlük bankacılık işlerini yürütmeye yönelik bir araç; ev halkının bütün parasını tek ekranda birleştiren ortak bütçe sistemi değil. Ben ING Mobil’i, ING Turkey tarafından geliştirilen ücretsiz bir finans uygulaması olarak değerlendiriyorum. Bireysel ve kurumsal işlemlere hitap etmesi, onu yalnızca kişisel harcamalarını kontrol edenlere değil, iş ödemelerini de takip eden bazı kullanıcılara da uygun kılıyor.
Uygulama 4,8 ortalama puana, yaklaşık 142 bin değerlendirmeye ve beş milyondan fazla kuruluma ulaşmış. Bu ilgi, telefon üzerinden bankacılık yapmanın ING müşterileri için yerleşik bir alışkanlık olduğunu düşündürüyor. Benim açımdan asıl ölçüt, bu popülerliğin sizin günlük rutininize uyup uymadığı: Sık sık bakiye kontrol ediyor veya ödeme öncesinde hesabınıza bakıyorsanız mobil kanalın rahatlığını hissedersiniz; uzun hesap dökümlerini incelemeyi seviyorsanız daha geniş ekranlı bir seçenek size daha uygun gelebilir.
Ev içinde ortak kullanım nasıl düşünülmeli?
Bir ev senaryosu üzerinden anlatayım. Evde bir kişi kira ve faturaları takip ediyor, başka biri market ya da ulaşım harcamalarını üstleniyor, üçüncü bir kişi de ortak gider için para gönderiyor olabilir. Böyle bir düzende ING Mobil, her kullanıcının kendi bankacılık işlemini kendi hesabı üzerinden yapması şartıyla koordinasyonu kolaylaştırabilir. Örneğin ortak bir ödeme öncesinde bakiye kontrol etmek, para transferini gerçekleştirmek veya hesabın hareketlerini incelemek için bilgisayarı açmaya gerek kalmaz.
Buradaki önemli ayrım, uygulamanın ortak bir aile paneli gibi düşünülmemesi. Benim tavsiyem, aynı telefonda birden fazla kişinin işlem yapmasını normalleştirmemek. Bankacılık uygulamasında oturum açmak, yalnızca ekrana bakmak anlamına gelmez; hesap bilgileri, para hareketleri ve işlem yetkileriyle doğrudan bağlantılıdır. Bu nedenle evdeki herkesin kendi cihazında, kendi hesabıyla ve kendi giriş bilgileriyle hareket etmesi daha sağlıklı bir düzen oluşturur.
Bir eşin diğerinin hesabını düzenli olarak kontrol etmesi ya da yaşlı bir aile üyesine yardımcı olmak gerekebilir. Bu durumda kolaylık uğruna şifreyi paylaşmak yerine, işlemi hesap sahibiyle birlikte yapmak daha doğru olur. Ben uygulamanın pratikliğini en çok burada görüyorum: Hesap sahibinin yanında olduğu kısa bir anda bakiye, hareket veya transfer gibi işleri tamamlamak mümkün; fakat uygulamayı sürekli başkasının kullanımına bırakmak güvenlik sınırlarını bulanıklaştırır.
Ortak cihaz kullanımı kaçınılmazsa, işlem bittikten sonra uygulamayı açık bırakmamak, telefonun ekran kilidini etkin tutmak ve bildirimlerde görünen finansal bilgileri gözden geçirmek iyi bir başlangıçtır. Bunlar ING Mobil’e özel bir özellik iddiası değil, uygulamayı gerçek hayatta daha güvenli kullanmak için benim benimsediğim temel alışkanlıklar. Özellikle evde çocuklar, misafirler veya sık telefon ödünç alan kişiler varsa bu ayrım daha da önem kazanıyor.
Kurulumdan önce sınırları belirlemek
ING Mobil’in minimum işletim sistemi gereksinimi Android 8.0. Bu bilgi, eski bir telefonda uygulamayı kullanmayı düşünenler için önem taşıyor. Telefonu yenilemeden önce işletim sistemi uyumluluğunu kontrol etmek, kurulum sırasında sürpriz yaşamayı önler. Uygulama PEGI 3 yaş derecesine sahip olsa da bu, küçük çocukların bankacılık işlemlerini yapması için uygun olduğu anlamına gelmez. Yaş derecesi içerik sınıflandırmasıdır; hesap güvenliği ve işlem sorumluluğu ayrı konulardır.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Kurulum sürecinde benim önerim, uygulamayı yalnızca resmi uygulama mağazasından edinmek ve cihazın sahibinin kim olduğunu baştan netleştirmek. Evde ortak kullanılan bir tablet ya da telefon varsa, bu cihazın bankacılık işlemleri için gerçekten uygun olup olmadığını düşünmek gerekir. Ekran kilidi olmayan, sık sık el değiştiren veya aile içinde herkesin erişebildiği bir cihaz, ne kadar iyi bir uygulama olursa olsun finans işlemleri için zayıf bir temel oluşturur.
İlk açılışta bankacılık uygulamalarının istediği kimlik ve giriş adımlarını dikkatle izlemek, aceleyle yanlış bilgi girmekten daha iyi bir başlangıç. Ben böyle bir uygulamayı kurarken çevremdeki kişilerden yardım alsam bile giriş bilgilerini kendim yazmayı tercih ederim. Bu küçük alışkanlık, cihazı başkasına uzatmadan ve özel bilgileri sohbet mesajlarında paylaşmadan kurulumu tamamlamaya yardımcı olur. Kurulum sonrasında da telefonu kaybetme ya da değiştirme ihtimalinizi düşünerek hesap erişiminizi nasıl yöneteceğinizi önceden planlamak rahatlık sağlar.
Giriş bilgilerini bir aile grubunda saklamak da iyi bir koordinasyon yöntemi değil. Bir kişi faturaları yönetiyor diye tüm giriş bilgilerine sahip olması gerekmeyebilir. Daha güvenli yaklaşım, hesap sahibinin uygulamayı kendisinin açması ve gerekli işlemi kendi kontrolünde tamamlamasıdır. Yardım gerekiyorsa diğer kişi ekrandaki adımları tarif edebilir; fakat şifre, doğrulama bilgisi veya işlem onayı başkasına devredilmemelidir.
Uygulamayı ilk kez kullanırken bildirimleri de bilinçli biçimde değerlendirmek gerekir. İşlem bildirimleri günlük takip için yararlı olabilir; ancak kilit ekranında hesap hareketlerinin görünmesi, telefonu eline alan herkesin finansal ipuçlarına ulaşmasına yol açabilir. Ben burada kolaylık ile mahremiyet arasında bir tercih yapılmasını öneriyorum: Hızlı farkındalık önemliyse bildirimleri koruyun, fakat kilit ekranında ayrıntıların görünmesini sınırlayan cihaz ayarlarını kullanın.
Günlük ödemeleri koordine etmek
ING Mobil’in ev içindeki en faydalı kullanım biçimlerinden biri, ortak giderlerin dağınık mesajlaşmalar yerine düzenli biçimde yönetilmesi olabilir. Diyelim ki ay içinde kira, internet, mutfak alışverişi ve bir abonelik ödemesi var. Bir kişi tüm ödemeleri üstlenmek zorunda kalmadan, herkes kendi payını zamanında gönderebilir. Uygulama üzerinden transfer yapmak bu süreci hızlandırabilir; yine de açıklama alanına anlaşılır bir not yazmak ve dekont ya da işlem bilgisini güvenli biçimde saklamak, sonradan yaşanabilecek karışıklıkları azaltır.
Benim pratik yöntemim, para gönderme işini son dakikaya bırakmamak. Uygulama işlemi telefondan kolaylaştırsa da yanlış alıcı seçimi, hatalı tutar veya eksik açıklama gibi insan kaynaklı sorunları ortadan kaldırmaz. Göndermeden önce alıcıyı ve tutarı iki kez kontrol etmek, özellikle ortak bütçelerde küçük görünen ama sonradan uğraştıran hataları önler.
Günlük hayatta bunun karşılığı basit: Market alışverişini yapan kişi eve dönerken harcama payını diğerleriyle netleştirir, ardından herkes kendi transferini kendi hesabından gerçekleştirir. Böylece bir kişinin bütün masrafları üstlenip daha sonra kimin ne borçlu olduğunu hatırlamaya çalışması gerekmez. Yine de uygulamayı, ev arkadaşları arasındaki hesaplaşmayı kendiliğinden çözen bir araç gibi görmemek gerekir; tutarları ve paylaşım anlaşmasını kişilerin açıkça belirlemesi hâlâ önemli.
Bir başka yararlı senaryo, evdeki harcamaların kimin tarafından yapıldığını düzenli takip etmektir. Hesap hareketlerine bakarak ödeme gerçekleşmiş mi, beklenen tutar gelmiş mi veya aynı gider iki kez mi karşılanmış görmek mümkün olabilir. Burada uygulamanın sunduğu hesap görünümünü bir muhasebe programı gibi değerlendirmemek gerekir. Ben ING Mobil’i hızlı kontrol ve işlem aracı olarak görüyorum; ayrıntılı aile bütçesi, kategori analizi veya uzun dönemli paylaşım isteyenler için ayrıca bir bütçe yöntemi gerekebilir.
Bu nokta, uygulamanın klasik internet bankacılığına göre güçlü tarafını da gösteriyor. Bilgisayar başına geçmeden, alışverişten dönerken ya da bir ödeme tarihi yaklaşmışken hesabı kontrol etmek daha kolay. Buna karşılık büyük ekranın rahatlığını, geniş hesap dökümlerini veya uzun bir finans planını tercih eden kullanıcılar telefondaki deneyimi daha sınırlı bulabilir. Ben hızlı işlemlerde mobil uygulamayı, ayrıntılı incelemede ise daha geniş ekranlı bankacılık kanalını tercih ederdim.
Hesap sınırları ve güven ilişkisi
Aynı evde yaşamak, finansal mahremiyetin ortadan kalktığı anlamına gelmez. Eşler, ebeveynler, yetişkin çocuklar veya ev arkadaşları arasında güven ilişkisi olsa bile her hesabın sahibi ve sorumlusu farklı olabilir. ING Mobil’i kullanırken bu sınırları baştan konuşmak, sonradan “kim ne yaptı?” tartışmasını önlemeye yardımcı olur. Uygulama işlemleri kolaylaştırır; fakat aile içindeki yetki paylaşımını kendi başına çözmez.
Örneğin bir ebeveyn, çocuğuna para gönderirken işlemi kendi hesabından yapabilir; çocuk da kendi hesabını kendisi yönetebilir. Bu, finansal sorumluluğun kimde olduğunu açık tutar. Çocuğun yaşına göre işlemi birlikte gözden geçirmek öğretici olabilir, ancak giriş bilgilerini sürekli paylaşmak yerine kontrollü yardım daha doğru bir yaklaşım olur. PEGI 3 derecesi, uygulamanın küçük yaş grupları için içerik bakımından uygun sınıfta olduğunu gösterir; banka hesabı yönetimi için gereken olgunluk ve yetki ise aile tarafından ayrıca değerlendirilmelidir.
Yaşlı bir aile üyesi için de benzer bir denge var. Mobil bankacılık, şubeye gitmeden işlem yapmayı kolaylaştırabilir; fakat yazı boyutu, ekran alışkanlığı, doğrulama adımları veya yanlış dokunma riski bazı kullanıcıları zorlayabilir. Böyle bir durumda işlemi onun yerine gizlice yapmak yerine, yanında oturup hangi adımın neden atıldığını açıklamak daha güvenli ve öğretici olur. Uygulamanın kolay olması, her kullanıcı için aynı derecede anlaşılır olduğu anlamına gelmez.
Güven konusunda en zayıf senaryo, tek bir telefonun herkes tarafından kullanılması ve işlem sonrası hesabın açık kalmasıdır. Bu durum yalnızca aile bireyleri için değil, telefonu kısa süreliğine ödünç alan herkes için risk yaratır. Benim yaklaşımım, banka uygulamasını kişisel bir alan olarak kabul etmek: Telefon ortak olabilir, fakat finansal oturum ortak olmamalıdır.
İlk başarılı işlemden sonraki alışkanlıklar
İlk kez para gönderirken acele etmemek, uygulamadan alınacak güveni artıran en basit yöntem. Ben önce işlem amacını ve göndereceğim tutarı netleştirir, ardından alıcı bilgisini dikkatle kontrol eder ve son onay ekranındaki ayrıntıları yeniden okurum. Bu sıralama birkaç saniye daha alır; buna karşılık yanlış kişiye veya yanlış miktarda gönderim yapma ihtimalini azaltmaya yardımcı olur. İlk başarılı işlemden sonra da hareket kaydını kontrol etmek, işlemin beklediğiniz şekilde tamamlandığını görmenizi sağlar.
Ödeme tarihi yaklaşırken uygulamayı açıp yalnızca işlem yapmak değil, hangi hesabı kullandığınızı ve ilgili tutarın doğru olup olmadığını da kontrol etmek gerekir. Özellikle kişisel ve kurumsal işlemleri aynı uygulamada yürütenler için bu ayrım önemlidir. Bir ödemeyi tamamlamadan önce birkaç saniyelik hesap kontrolü, sonradan yanlış hesaptan işlem yapıldığını fark etmekten daha kolaydır.
Bir işlem beklediğiniz gibi görünmüyorsa hemen aynı transferi yeniden yapmak yerine önce hesap hareketlerini ve işlem durumunu kontrol etmenizi öneririm. Aynı işlemi düşünmeden tekrarlamak, kafa karışıklığını büyütebilir. Uygulamada aradığınız kaydı bulamıyorsanız bankanın destek kanallarına başvurmak, tahmin yürüterek yeni bir işlem başlatmaktan daha sağlıklı bir sonraki adımdır. Bu, mobil bankacılığın hızını kullanırken kontrolü elden bırakmamanın önemli bir parçası.
ING Mobil’in günlük deneyimi ve sınırları
Uygulamanın mevcut sürümü 5.13.0. Bu bilgiyi özellikle eski cihaz kullananların dikkate alması iyi olur; sürüm güncellemeleri yalnızca yeni işlevler değil, uyumluluk ve güvenlik açısından da önem taşıyabilir. Ben bankacılık uygulamalarında güncellemeyi ertelemeyi alışkanlık haline getirmem. Telefonun depolama alanı kısıtlıysa bile finans uygulamasını güncel tutmak, diğer uygulamalardan önce düşünülmesi gereken bir konu.
ING Mobil’in ücretsiz olması, uygulamayı denemek için giriş engelini azaltıyor. Ancak ücretsiz indirme ile bankacılık işlemlerinin tüm koşullarının aynı olduğu sonucuna varılmamalı. Transfer, ödeme veya başka bir işlem yapmadan önce ekranda gösterilen bilgileri dikkatle okumak gerekir. Ben bir uygulamanın ücretsiz olmasını, işlem sırasında çıkan her ayrıntıyı atlama nedeni olarak görmüyorum; tam tersine, finansal işlemlerde son onay ekranı özellikle önemlidir.
Uygulamanın bireysel ve kurumsal işlemleri desteklemesi, farklı kullanıcı profillerine hitap ettiğini gösteriyor. Kişisel hesaplarını yöneten biri için günlük bankacılık yeterince doğrudan olabilir. Küçük bir işletmenin finans işlerini takip eden kullanıcı ise işlemleri kişisel harcamalardan ayırmak için daha disiplinli davranmalı. Aynı telefonda hem kişisel hem kurumsal hesap kullanılıyorsa, işlem öncesi doğru hesap alanında olduğunuzu kontrol etmek basit ama değerli bir alışkanlık olur.
Bu özellik, uygulamayı yalnızca ev bütçesi için değil, evden çalışan ya da küçük bir işletmenin ödemelerini yöneten kişiler için de anlamlı kılıyor. Yine de kurumsal finansın gerektirdiği ayrıntılı raporlama, çok kullanıcılı yetki yapısı veya kapsamlı muhasebe iş akışları için yalnızca bir mobil uygulamaya güvenmek doğru olmayabilir. ING Mobil hızlı erişim ve işlem tarafında güçlü bir yardımcı olabilir; fakat işletmenin tüm finans yönetiminin yerine geçmesini beklemem.
Mobil banka ile diğer seçenekler arasındaki tercih
Alışılmış seçeneklerle karşılaştırdığımda, mobil uygulamanın avantajı işlemi bulunduğunuz yerden başlatabilmek; internet bankacılığının avantajı ise uzun kayıtları ve daha geniş bir finansal görünümü büyük ekranda rahatça incelemek. Şubeye gitmek ise yüz yüze destek arayan veya dijital adımlarda kendini rahat hissetmeyen biri için daha uygun olabilir. Bu kanallar birbirini tamamen dışlamıyor: Ben günlük kontrol ve basit işlemlerde telefonu, karmaşık bir konuyu anlamaya çalışırken daha kapsamlı kanalları tercih ederim.
ING müşterisi değilseniz, yalnızca uygulamanın puanına ya da indirme sayısına bakarak sizin için doğru bankacılık seçeneği olduğuna karar vermek yeterli değil. Uygulama, kendi bankacılık ilişkinizin bir parçası olarak anlam kazanıyor. Önceliğiniz başka bir bankadaki hesapları yönetmekse, ilgili bankanın kendi dijital kanalını kullanmak daha mantıklı olur. Birden fazla bankada hesabı olanlar da hangi işlemi hangi kanaldan yapacaklarını baştan belirlerse günlük takibi daha az karışık hale getirebilir.
Kimler için iyi, kimler başka seçenek düşünmeli?
ING müşterisi olan ve bankacılık işlerini çoğunlukla telefondan halletmek isteyen bir kullanıcı için uygulama mantıklı bir seçim. Özellikle sık bakiye kontrol eden, ortak giderlere para gönderen, ödeme tarihlerini kaçırmak istemeyen veya şubeye gitmeden işlem yapmak isteyen kişiler fayda görebilir. Yüksek kullanıcı ilgisi ve 4,8’lik ortalama puan da bu kullanım biçimlerinin birçok kişi için işe yaradığını düşündürüyor.
Öte yandan, finansal işlemleri ortak bir aile ekranında görmek isteyenler uygulamadan beklediğini bulamayabilir. Ben ortak bütçe takibi için hesabın tüm ayrıntılarını herkesin görmesine dayalı bir yapı yerine, kişi bazlı hesap sahipliğini ve açık iletişimi daha güvenli buluyorum. Aileniz için asıl ihtiyacınız ayrıntılı bütçe grafikleri, otomatik harcama sınıflandırması veya ortak hedef takibi ise, bankacılık uygulamasının yanına farklı bir bütçe aracı eklemek daha uygun olabilir.
Telefonunu sık sık değiştiren, eski bir cihaz kullanan veya mobil doğrulama adımlarından hoşlanmayan kullanıcılar da başlamadan önce kendi alışkanlıklarını düşünmeli. Mobil bankacılık hız kazandırır; fakat telefonun şarjı bitmişse, cihaz erişilebilir değilse veya kullanıcı ekran üzerinden işlem yapmayı sevmiyorsa, şube ve internet bankacılığı gibi alternatifler daha rahat gelebilir. Benim için önemli olan, uygulamayı her durumda tek çözüm olarak değil, günlük bankacılık araçlarından biri olarak konumlandırmak.
Uygulamanın 24 Mart 2016’da yayımlanmış olması ve bugün 5.13.0 sürümünde bulunması, uzun süredir kullanılan bir mobil bankacılık kanalıyla karşı karşıya olduğunuzu gösteriyor. Bunun sizin açınızdan pratik anlamı, uygulamayı tek başına bütün finans ihtiyaçlarınızın cevabı saymamak; kendi hesabınız, cihazınız ve kullanım biçiminizle uyumunu deneyerek değerlendirmek. İlk kullanımlarda küçük ve anlaşılır bir işlem seçmek, ekran akışını tanımayı kolaylaştırır.
Son değerlendirmem: ev içinde kolaylık, hesaplarda net sınır
ING Mobil’i değerlendirirken en güçlü tarafını, finans işlemlerini günlük hayatın içine taşıması olarak görüyorum. Evde ortak giderleri koordine etmek, gerektiğinde para göndermek, hesap hareketlerini kontrol etmek ve kişisel ya da kurumsal bankacılık işlerine telefondan ulaşmak pratik bir deneyim sağlayabilir. Ücretsiz olması, PEGI 3 yaş sınıfında yer alması ve Android 8.0’dan başlayan uyumluluğu da uygulamayı geniş bir kullanıcı kitlesi için erişilebilir kılıyor.
Benim asıl uyarım, ortak kullanım konusunda. Aynı evde yaşayan kişiler uygulamanın sağladığı kolaylığı paylaşabilir; fakat hesabın kendisini, giriş bilgilerini veya işlem sorumluluğunu gelişigüzel paylaşmamalı. Her kullanıcı kendi hesabının sahibi olarak hareket ettiğinde, uygulama hem koordinasyonu hızlandırır hem de finansal sınırları daha anlaşılır tutar. Özellikle çocuklar ve yaşlı aile üyeleriyle kullanımda, yardım etmek ile hesabı başkasının yerine yönetmek arasındaki fark korunmalı.
Sonuç olarak ING Mobil’i, ING Turkey müşterilerinin günlük bankacılık işlerini hızlandıran, ev ve iş hayatındaki para trafiğini daha düzenli hale getirebilen bir uygulama olarak öneririm. En iyi deneyim, kolaylığı güvenlik disipliniyle birlikte kullandığınızda ortaya çıkıyor. Kapsamlı aile bütçesi yönetimi ya da ayrıntılı finans planlaması arayanların ise uygulamayı tek başına yeterli görmeyip ihtiyaçlarına uygun ek araçları değerlendirmesi daha doğru olur.
Artıları
- Para transferleri ve fatura ödemeleri hızlı şekilde yapılabiliyor.
- Biyometrik giriş desteği erişimi kolaylaştırıyor.
- Kart işlemleri ve limit yönetimi uygulamadan kontrol edilebiliyor.
- Döviz ve yatırım işlemleri için pratik araçlar sunuyor.
- Bildirimler sayesinde hesap hareketleri anında takip edilebiliyor.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması gerekebiliyor.
- Uygulama zaman zaman yoğunlukta yavaş çalışabiliyor.
- Yatırım özellikleri yeni kullanıcılar için karmaşık gelebilir.
- Bazı hizmetlere erişim ING müşterisi olmayı gerektiriyor.
- Bildirim ve izin ayarları ilk kullanımda fazla seçenek sunuyor.
ING Mobil hakkında sıkça sorulan sorular
ING Mobil nedir ve hangi işlemler yapılabilir?
ING Mobil, ING müşterilerinin bankacılık işlemlerini telefon veya tablet üzerinden gerçekleştirmesini sağlayan mobil uygulamadır. Hesap ve kart bakiyesi görüntüleme, para transferi, fatura ödeme, kredi ve kredi kartı başvurusu, döviz işlemleri ve yatırım ürünlerini takip etme gibi birçok işlem uygulama üzerinden yapılabilir. Kullanılabilen özellikler müşteri profiline ve ING’nin güncel hizmetlerine göre değişebilir.
ING Mobil’i kullanmak güvenli mi?
ING Mobil, bankacılık işlemlerinde güvenliği artırmak için mobil onay, şifre, biyometrik giriş ve işlem doğrulama gibi yöntemler sunabilir. Uygulamayı yalnızca resmi uygulama mağazalarından indirmeniz, telefonunuzun işletim sistemini güncel tutmanız ve giriş bilgilerinizi kimseyle paylaşmamanız önemlidir. Ortak veya güvenilir olmayan Wi-Fi ağlarında işlem yaparken ayrıca dikkatli olmalısınız.
ING Mobil’e giriş yapmak için ING müşterisi olmak gerekir mi?
Uygulamanın temel bankacılık özelliklerinden yararlanmak için genellikle ING müşterisi olmanız ve dijital bankacılık erişiminizin bulunması gerekir. Mevcut müşteriler, bankanın belirlediği kimlik doğrulama adımlarını tamamlayarak uygulamayı etkinleştirebilir. ING müşterisi olmayan kişiler ise uygulama üzerinden sunulan başvuru veya bilgi hizmetlerini görebilir; ancak hesap işlemleri için müşteri olma şartı aranabilir.
ING Mobil ile para transferi ve fatura ödemeleri yapılabilir mi?
Evet, ING Mobil üzerinden uygun hesap ve yetkilendirmelere bağlı olarak para transferi işlemleri gerçekleştirilebilir. Havale, EFT veya FAST gibi seçeneklerin kullanılabilirliği işlem türüne, saatine ve bankanın güncel uygulamalarına göre değişebilir. Ayrıca kayıtlı faturalarınızı görüntüleyip ödeme talimatı verebilirsiniz. İşlem yapmadan önce alıcı bilgilerini ve ücretleri dikkatlice kontrol etmeniz önerilir.
ING Mobil ücretli mi ve uygulamayı kullanmak için nelere dikkat edilmelidir?
ING Mobil’in indirilmesi genellikle ücretsizdir; ancak uygulama içinden gerçekleştirilen bazı bankacılık işlemleri için ING’nin güncel ücret ve komisyon tarifesi geçerli olabilir. Mobil internet kullanıyorsanız operatörünüz veri ücreti uygulayabilir. Uygulamayı resmi mağazalardan indirin, sahte bağlantılara tıklamayın, cihazınızı root veya jailbreak işlemine tabi tutmayın ve şüpheli durumlarda doğrudan ING müşteri hizmetleriyle iletişime geçin.

ING Mobil
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan mobilkanalyonetimi@ing.com.tr üzerinden iletişime geçin, https://www.ing.com.tr adresini ziyaret edin veya https://www.ing.com.tr/en/ing/protection-of-personal-data/privacy-statement sayfasını inceleyin.










